Gewinn entsteht nicht erst dann, wenn mehr Gäste buchen. Er entsteht auch dadurch, dass ein Hotel seine wirtschaftlichen Strukturen versteht und bewusst gestaltet.
Viele Unternehmer betrachten Steuern vor allem als eine unvermeidbare Belastung: Formulare müssen ausgefüllt, Fristen eingehalten und Zahlungen geleistet werden. Doch diese Sichtweise greift zu kurz. Denn Steuern sind nicht nur ein Kostenfaktor. Sie beeinflussen Investitionen, Preise, Personalentscheidungen und letztlich die Zukunftsfähigkeit eines Hotelbetriebs.
Die entscheidende Frage lautet deshalb nicht allein:
„Wie viel Steuer müssen wir zahlen?“
Die bessere Frage ist:
„Wie müssen wir unser Unternehmen gestalten, damit Investitionen, Erträge und steuerliche Verpflichtungen sinnvoll zusammenspielen?“
Gerade im Hotelgewerbe ist das anspruchsvoll. Übernachtung, Frühstück, Restaurantleistungen, Veranstaltungen, Personal, Gebäude und Ausstattung können steuerlich unterschiedlich behandelt werden. Wer diese Zusammenhänge erst bei der Jahresabrechnung betrachtet, reagiert meist zu spät. Wer sie dagegen in seine unternehmerische Planung einbezieht, gewinnt Handlungsspielraum.
Dieser Artikel gibt Hoteliers und Unternehmen aus der Hotelausstattung einen verständlichen Überblick über die wichtigsten Steuerarten im Jahr 2026. Dabei geht es nicht nur um Pflichten, sondern auch um die Frage, wo sich durch bessere Strukturen, vorausschauende Investitionen und klare Prozesse wirtschaftliche Chancen eröffnen.
Die Steuerlandschaft als Teil des Geschäftsmodells
Steuern stehen nicht außerhalb des Unternehmens. Sie sind Bestandteil seiner wirtschaftlichen Architektur.
Das gilt für einen Hotelbetrieb ebenso wie für einen B2B-Großhändler oder Hotelausstatter. Jede Investition in Betten, Matratzen, Möbel oder technische Ausstattung hat neben dem betrieblichen Nutzen auch steuerliche Auswirkungen. Hinzu kommen unterschiedliche Rechtsformen, kommunale Gewerbesteuersätze und besondere Umsatzsteuerregelungen im Gastgewerbe.
Wer diese Faktoren versteht, kann fundierter entscheiden. Wer sie ignoriert, überlässt einen wichtigen Teil seiner Unternehmensentwicklung dem Zufall.
Die wichtigsten Steuerarten im Überblick
Für Hotels und Unternehmen der Hotelausstattung sind insbesondere folgende Steuerarten relevant:
- Umsatzsteuer: Für viele Waren und Leistungen gilt 2026 der Regelsteuersatz von 19 Prozent. Bestimmte Umsätze können dem ermäßigten Steuersatz von 7 Prozent unterliegen. Im Hotelbetrieb ist eine saubere Abgrenzung der einzelnen Leistungen besonders wichtig.
- Gewerbesteuer: Sie wird auf den Gewerbeertrag erhoben. Da der Hebesatz von der jeweiligen Kommune festgelegt wird, kann der Unternehmensstandort die tatsächliche Belastung erheblich beeinflussen.
- Körperschaftsteuer oder Einkommensteuer: Welche Steuer anfällt, hängt vor allem von der Rechtsform ab. Eine GmbH wird anders besteuert als ein Einzelunternehmen oder eine Personengesellschaft.
- Lohnsteuer: Beschäftigt ein Unternehmen Mitarbeiter, muss es die Lohnsteuer korrekt berechnen, einbehalten und an das Finanzamt abführen. Fehler können zu Nachzahlungen und zusätzlichen Belastungen führen.
Die Steuerarten einzeln zu kennen, ist allerdings nur der erste Schritt. Unternehmerisch interessant wird es dort, wo man ihre Wechselwirkungen versteht und daraus bessere Entscheidungen ableitet.
Das
Bundesfinanzministerium bietet eine umfassende Übersicht über alle Steuerarten, die als Nachschlagewerk dient.

Umsatzsteuer: Das tägliche Brot im B2B-Geschäft
Als Sarah Klein, Einkaufsleiterin eines Vier-Sterne-Hotels, zum ersten Mal eine größere Bestellung bei einem Hotelausstatter aufgab, war sie überrascht: Die Umsatzsteuer machte fast ein Fünftel der Gesamtsumme aus. Doch dieser Betrag war nicht verloren.
Vorsteuerabzug als strategischer Vorteil
Im B2B-Bereich funktioniert die Umsatzsteuer nach einem eleganten Prinzip. Unternehmen zahlen auf ihre Einkäufe zwar Umsatzsteuer, können diese aber als Vorsteuer geltend machen:
| Geschäftsvorgang |
Umsatzsteuer |
Vorsteuerabzug |
Netto-Belastung |
| Einkauf Hotelmöbel |
+19% |
-19% |
0% |
| Verkauf Übernachtung |
+7%/19% |
– |
+7%/19% |
| Einkauf Tischwäsche |
+19% |
-19% |
0% |
Diese Systematik bedeutet: Jede Investition in hochwertige Ausstattung – von Matratzen über Frottierware bis zu Stühlen – kann steuerlich optimiert werden.
Ermäßigte Steuersätze in der Hotellerie
Seit den Änderungen der letzten Jahre profitiert das Gastgewerbe von differenzierten Steuersätzen. Übernachtungen unterliegen dem ermäßigten Satz von 7 Prozent, während Zusatzleistungen wie Restaurantbesuche mit 19 Prozent besteuert werden. Diese Unterscheidung erfordert präzise Buchhaltung, eröffnet aber auch Gestaltungsspielräume.
Die
aktuellen Änderungen für 2025 und 2026 zeigen, wie wichtig es ist, steuerliche Entwicklungen kontinuierlich zu verfolgen.
Abschreibungen: Der unterschätzte Hebel
Klaus Hartmann hatte gerade sein Boutiquehotel renoviert. Neue Betten, moderne Beleuchtung, elegante Sessel für die Lobby – die Investitionssumme war beträchtlich. Sein Steuerberater lächelte: „Jetzt beginnt die eigentliche Ersparnis.“
Wie Abschreibungen funktionieren
Abschreibungen verteilen die Anschaffungskosten von Wirtschaftsgütern über deren Nutzungsdauer. Für Hotelausstattung bedeutet das:
- Möbel und Einrichtung: Typischerweise 10-13 Jahre Nutzungsdauer
- Elektronische Geräte: Oft 3-5 Jahre
- Gebäude: 33-50 Jahre je nach Bauart
- Kleinere Anschaffungen: Geringwertige Wirtschaftsgüter bis 800 Euro (2026) sofort absetzbar
Jedes Jahr kann ein Teil der ursprünglichen Investition steuermindernd geltend gemacht werden. Bei einer
Multispring-Federkernmatratze im Wert von 500 Euro über zehn Jahre bedeutet das jährlich 50 Euro weniger zu versteuerndes Einkommen – multipliziert mit 50 Zimmern ergibt sich ein spürbarer Effekt.
Sonderabschreibungen und Investitionsabzugsbeträge
Besonders für kleinere und mittlere Hotelbetriebe interessant sind Sonderabschreibungen. Sie ermöglichen in den ersten Jahren nach der Anschaffung höhere Abschreibungsbeträge:
- Bis zu 20 Prozent Sonderabschreibung zusätzlich zur regulären Abschreibung
- Investitionsabzugsbetrag von bis zu 50 Prozent der geplanten Anschaffungskosten
- Voraussetzung: Betriebsgröße unter bestimmten Schwellenwerten
Diese Instrumente machen Modernisierungen und Ausstattungsinvestitionen steuerlich besonders attraktiv. Gerade beim Austausch von Bettwaren, Frottierware oder der Neueinrichtung eines Tagungsbereichs können erhebliche steuerliche Vorteile entstehen.
Gewerbesteuer: Der kommunale Faktor
Die Standortwahl eines Hotels wird oft von Lage, Infrastruktur und Zielgruppe bestimmt. Doch ein Faktor wird häufig übersehen: die Gewerbesteuer.
Hebesätze im Vergleich
Jede Gemeinde legt ihren eigenen Gewerbesteuer-Hebesatz fest. Die Unterschiede sind dramatisch:
| Stadt/Region |
Hebesatz 2026 |
Bei 100.000€ Gewerbeertrag |
| München |
490% |
ca. 17.150€ |
| Berlin |
410% |
ca. 14.350€ |
| Ländliche Gemeinde A |
280% |
ca. 9.800€ |
Ein Hotelbetrieb oder B2B-Großhändler in einer Gemeinde mit niedrigerem Hebesatz spart Jahr für Jahr Tausende Euro. Diese Ersparnis lässt sich direkt in bessere Ausstattung, höhere Gehälter oder Preisvorteile investieren.
Freibeträge und Hinzurechnungen
Die Gewerbesteuerberechnung ist komplex. Ein Freibetrag von 24.500 Euro schützt kleinere Betriebe. Gleichzeitig werden bestimmte Aufwendungen – etwa Finanzierungskosten – teilweise wieder hinzugerechnet.
Das
Statistische Bundesamt veröffentlicht regelmäßig Daten zu Steuereinnahmen, die zeigen, wie bedeutsam die Gewerbesteuer für Kommunen ist.
Personalkosten und Lohnsteuer
In einem Hotel mit 25 Mitarbeitern macht die Personalkostenquote oft 30-40 Prozent des Umsatzes aus. Steuern spielen dabei eine zentrale Rolle.
Lohnsteuerklassen und Freibeträge
Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und abgeführt. Für 2026 gelten folgende Eckpunkte:
- Grundfreibetrag: 11.604 Euro (steuerfrei)
- Progressiver Steuersatz: 14 bis 45 Prozent
- Solidaritätszuschlag: Für die meisten Arbeitnehmer abgeschafft
Für Hoteliers bedeutet das: Faire Gehälter sind wichtig, aber auch steueroptimierte Gehaltsbestandteile wie Sachbezüge oder betriebliche Altersvorsorge können Mitarbeiter motivieren und gleichzeitig Steuern sparen.
Mitarbeiterbindung durch steueroptimierte Benefits
- Essenszuschüsse (steuerfrei bis zu bestimmten Grenzen)
- Firmentickets für öffentliche Verkehrsmittel
- Gesundheitsförderung (500 Euro jährlich steuerfrei)
- Kindergartenzuschüsse
Diese Instrumente reduzieren die Steuerlast für beide Seiten und stärken die Mitarbeiterbindung – ein kritischer Faktor im oft von Fachkräftemangel geprägten Gastgewerbe.
Investitionsplanung und Steuerstrategie
Anna Bergmann, Inhaberin eines Tagungshotels, plant für 2026 eine umfassende Modernisierung. Neue Konferenzstühle, hochwertige Tische, moderne Beleuchtung und ein komplettes Upgrade der Zimmerausstattung stehen an. Die Investitionssumme: 180.000 Euro.
Timing ist alles
Die steuerliche Wirkung hängt stark vom Zeitpunkt ab:
- Jahresende-Investitionen: Anschaffungen im Dezember wirken sich auf das laufende Steuerjahr aus
- Jahresanfang-Planung: Ermöglicht maximale Nutzung von Abschreibungen über das Jahr
- Quartalsweise Steuervorauszahlungen: Investitionen sollten Liquidität berücksichtigen
Anna entscheidet sich für eine gestaffelte Umsetzung: Die Konferenzstühle und Tische werden im März angeschafft – perfekt für die beginnende Tagungssaison und optimal für die Frühjahrs-Steuervorauszahlung.
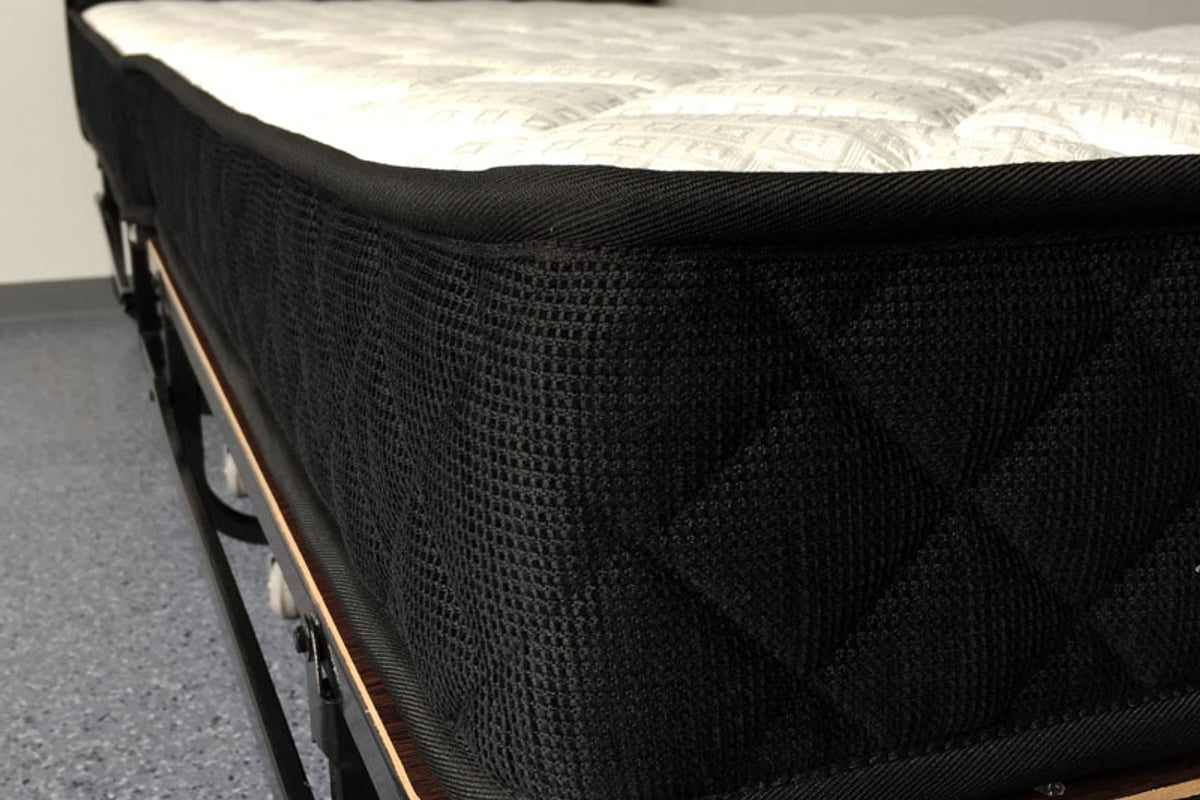
Für ihr Projekt wählt sie unter anderem Klappbetten für zusätzliche Übernachtungsmöglichkeiten. Das
Gästeklappbett AOSTA kombiniert Komfort mit Funktionalität – genau das, was ihre Tagungsgäste schätzen. Gleichzeitig lässt sich diese Investition steuerlich optimal abschreiben und erhöht die Flexibilität ihres Angebots.
Steuerliche Dokumentation
Jede Investition muss sauber dokumentiert werden:
- Rechnungen mit ausgewiesener Umsatzsteuer
- Lieferscheine und Zahlungsnachweise
- Zuordnung zu Kostenstellen oder Projekten
- Nachweis der betrieblichen Nutzung
Professionelle Buchhaltungssoftware –
wie von DATEV empfohlen – erleichtert diese Aufgabe erheblich und minimiert Fehler bei der Steuererklärung.
Internationale Aspekte: Grenzüberschreitende Geschäfte
Hantermann – Der Hotelausstatter bedient nicht nur den deutschen Markt. Auch für Hotels, die international einkaufen oder Gäste aus dem Ausland empfangen, gibt es steuerliche Besonderheiten.
Innergemeinschaftliche Lieferungen
Bei B2B-Geschäften innerhalb der EU gilt oft das Reverse-Charge-Verfahren:
| Szenario |
Umsatzsteuer Verkäufer |
Umsatzsteuer Käufer |
| Inlandsgeschäft |
19% ausweisen |
19% als Vorsteuer |
| EU-Lieferung |
0% (bei gültiger USt-ID) |
Selbstverzollung im Zielland |
| Drittland |
Exportumsatz 0% |
Einfuhrumsatzsteuer |
Diese Regelungen können Cashflow-Vorteile bringen, erfordern aber präzise Dokumentation. Die
EU-Kommission bietet detaillierte Informationen zu Sonderregelungen und Ausnahmen.
Tourismussteuer und lokale Abgaben
Neben bundesweiten Steuern erheben viele Städte zusätzliche Übernachtungssteuern oder Kurtaxen. Diese sind zwar keine Unternehmenssteuern im eigentlichen Sinn, müssen aber vom Hotel eingesammelt und abgeführt werden – ein administrativer Aufwand, der in die Kalkulation einbezogen werden muss.
Digitalisierung und steuerliche Compliance
Die Finanzverwaltung wird zunehmend digital. ELSTER, elektronische Kassensysteme und digitale Betriebsprüfungen prägen den Alltag.
Anforderungen an Kassensysteme
Seit 2020 gelten verschärfte Regelungen:
- Technische Sicherheitseinrichtung (TSE) verpflichtend
- Manipulationssichere Speicherung aller Kassenvorgänge
- Digitale Schnittstellen für Betriebsprüfungen
- Bonpflicht (mit bestimmten Ausnahmen)
Hotels mit Restaurants, Bars oder Wellness-Bereichen müssen diese Vorgaben konsequent umsetzen. Verstöße können zu empfindlichen Strafzahlungen und Schätzungen durch das Finanzamt führen.
E-Rechnung und digitale Archivierung
Ab 2025 wird die E-Rechnung im B2B-Bereich schrittweise verpflichtend eingeführt. Für einen Hotelausstatter wie
Hantermann bedeutet das:
- Technische Systeme müssen E-Rechnungen erstellen und empfangen können
- Archivierung muss GoBD-konform erfolgen
- Geschäftsprozesse müssen angepasst werden
Diese Digitalisierung bringt langfristig Effizienzgewinne, erfordert aber zunächst Investitionen in Software und Schulungen.
Steueroptimierung ohne Risiko
Es gibt einen schmalen Grat zwischen legaler Steueroptimierung und problematischer Gestaltung. Seriöse Betriebe setzen auf transparente Strategien.
Legale Gestaltungsmöglichkeiten
Rechtsformwahl: GmbH, GmbH & Co. KG oder Einzelunternehmen haben unterschiedliche steuerliche Auswirkungen. Die Wahl sollte Haftung, Nachfolgeplanung und steuerliche Optimierung berücksichtigen.
Gewinnglättung: Durch geschickte Investitionszeitpunkte und Rückstellungen lassen sich Gewinnschwankungen ausgleichen, was die progressive Steuerlast mindert.
Verlustverrechnung: Verluste aus einem Jahr können mit Gewinnen aus anderen Jahren verrechnet werden – wichtig in wirtschaftlich schwierigen Zeiten.
Was zu vermeiden ist
Aggressive Steuergestaltungen wie:
- Unangemessene Gewinnverlagerungen
- Scheinrechnungen oder überhöhte Leistungsverrechnungen
- Schwarzarbeit oder Bargeldgeschäfte ohne Dokumentation
Solche Praktiken gefährden nicht nur die Steuernummer, sondern auch die Betriebserlaubnis und den Ruf.
KPMG bietet praxisnahe Steuertipps, die den legalen Rahmen klar abstecken.
Nachhaltigkeit und steuerliche Förderung
Umweltbewusstsein und Nachhaltigkeit werden auch steuerlich belohnt. Hotels, die in energieeffiziente Ausstattung oder nachhaltige Materialien investieren, profitieren mehrfach.
Förderprogramme und Abschreibungsvorteile
- Energetische Sanierung: Sonderabschreibungen und KfW-Förderungen
- Nachhaltige Möbel und Ausstattung: Imagegewinn und teilweise Steuervorteile
- E-Mobilität: Ladestationen und Firmenwagen mit vergünstigten Steuersätzen
Ein Hotel, das seine Beleuchtung auf LED umstellt, seine Tischwäsche aus nachhaltigen Materialien bezieht und
CATAS-zertifizierte Möbel einsetzt, positioniert sich nicht nur ökologisch, sondern kann auch steuerliche Anreize nutzen.
Berichtspflichten und ESG-Kriterien
Größere Unternehmen müssen zunehmend über Nachhaltigkeitskennzahlen berichten. Diese Transparenz beeinflusst auch steuerliche Bewertungen und Förderungsfähigkeit. Eine frühzeitige Auseinandersetzung mit ESG-Kriterien zahlt sich aus.
Perspektiven für 2026 und darüber hinaus
Die Steuerlandschaft bleibt in Bewegung. Für Hotelbetriebe und ihre Ausstatter zeichnen sich mehrere Trends ab:
Erwartete Entwicklungen
- Weitere Digitalisierung: Automatisierte Steuererklärungen und Echtzeit-Datenübermittlung
- Internationale Harmonisierung: EU-weite Standards für Umsatzsteuer und digitale Dienstleistungen
- Nachhaltigkeitsorientierung: Steuerliche Anreize für grüne Investitionen werden ausgebaut
- Bürokratieabbau: Vereinfachungen für kleine und mittlere Unternehmen angekündigt
Das
Deutsche Institut für Wirtschaftsforschung analysiert regelmäßig steuerliche Reformvorschläge und ihre wirtschaftlichen Auswirkungen.
Vorbereitung auf Veränderungen
Erfolgreiche Hoteliers und Ausstatter bleiben proaktiv:
- Regelmäßige Fortbildungen zu steuerlichen Neuerungen
- Enge Zusammenarbeit mit Steuerberatern
- Investition in moderne Buchhaltungssysteme
- Netzwerke und Branchenverbände nutzen
Die steuerliche Landschaft mag komplex sein, doch wer sie versteht und strategisch nutzt, verschafft sich nachhaltige Wettbewerbsvorteile.
Praxisfall: Komplette Zimmerrenovierung
Zum Abschluss noch ein konkretes Beispiel: Ein 50-Zimmer-Hotel plant die Komplettrenovierung aller Gästezimmer. Budget: 250.000 Euro.
Investitionskomponenten:
- Betten und Lattenroste: 75.000 Euro
- Matratzen und Bettwaren: 50.000 Euro
- Frottierware und Tischwäsche: 20.000 Euro
- Möbel (Stühle, Tische, Schränke): 60.000 Euro
- Beleuchtung und Gardinen: 25.000 Euro
- Installation und Entsorgung: 20.000 Euro
Steuerliche Auswirkungen:
| Position |
Netto |
Vorsteuer 19% |
Abschreibung/Jahr (10 Jahre) |
| Ausstattung gesamt |
210.084€ |
39.916€ |
21.008€ |
| Sofort absetzbar (<800€) |
5.000€ |
950€ |
5.000€ (Jahr 1) |
| Steuerersparnis Jahr 1 |
– |
39.916€ Vorsteuer + ca. 7.800€ Gewerbe-/Einkommensteuer |
≈47.700€ |
Die Vorsteuer wirkt sofort, die Abschreibungen reduzieren über zehn Jahre die Steuerlast. Bei einem Gewerbesteuersatz von 15 Prozent und Körperschaftsteuer von 15 Prozent (zusammen ca. 30 Prozent) bedeutet die jährliche Abschreibung von 21.008 Euro eine Steuerersparnis von etwa 6.300 Euro pro Jahr.
Gesamtrechnung:
- Investition: 250.000 Euro
- Sofortige Vorsteuererstattung: 39.916 Euro
- Steuerersparnis über 10 Jahre: ca. 63.000 Euro
- Effektive Nettobelastung: ca. 147.000 Euro
Diese Rechnung zeigt: Steuern sind kein Hindernis, sondern ein Planungsinstrument. Wer investiert, wird belohnt.
Steuern durchziehen jeden Aspekt des Hotelgeschäfts – von der ersten Investition bis zur letzten Übernachtungsabrechnung. Mit strategischer Planung, professioneller Beratung und den richtigen Partnern wird aus der steuerlichen Pflicht eine Chance für Wachstum und Wettbewerbsfähigkeit.
Hantermann – Der Hotelausstatter unterstützt Sie nicht nur mit erstklassigen Produkten von Betten über Frottierware bis zu Möbeln für jeden Bereich Ihres Hotels, sondern auch mit Expertise und individuellen Konzepten, die Ihre Investitionen nachhaltig wertvoll machen. Lassen Sie uns gemeinsam Ihre Vision verwirklichen.
Hinweis: Dieser Artikel dient der allgemeinen Information und stellt keine Steuer- oder Rechtsberatung dar.